哪些车型可以享受车船税减免?
〖壹〗、可以享受车船税减免的车型主要包括节能型汽车乘用车、插电式混合动力乘用车,以及符合特定标准的节能乘用车和节能商用车。具体如下:节能型汽车乘用车与插电式混合动力乘用车根据政策规定,节能型汽车乘用车有7款可享受车船税减免,插电式混合动力乘用车有21款可享受减免。
〖贰〗、特殊用途车辆公务车、警车、法院用车、军车、消防车、救护车、公共汽车等为集体服务或有特殊用途的车型,因公共属性或执行任务需求,免征车船税。此类车辆需通过政府采购或专用标识认证。减半优惠车型节能乘用车排量6升以下的节能乘用车,若满足油耗达标等条件,可享受车船税减半优惠。
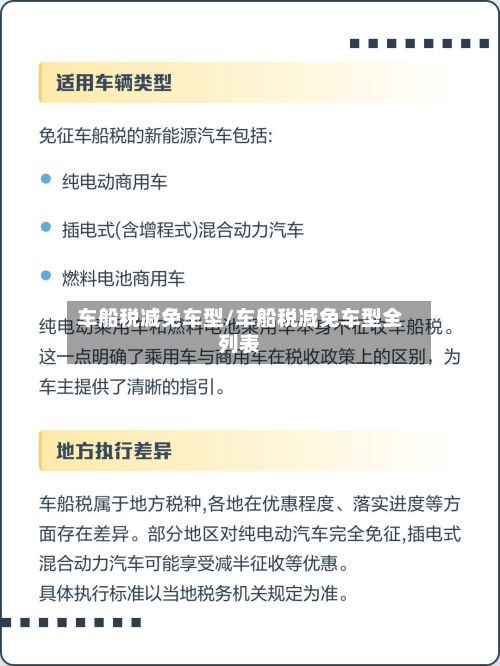
〖叁〗、新能源车船纯电动商用车:符合国家技术标准的纯电动货车、客车等商用车型免征车船税。例如,部分城市公交使用的纯电动客车,以及物流企业采购的纯电动货车均在此列。插电式混合动力汽车(含增程式):自2024年7月起,需符合最新技术标准(如续航里程、能耗等指标)的插电式混动车型可享受免税。
〖肆〗、025年车船税减半车型包括符合条件的节约能源乘用车和节约能源商用车。
〖伍〗、类型:包括非插电式混合动力、双燃料和两用燃料轻型和重型商用车,以及符合标准的燃用汽油、柴油的轻型和重型商用车。优惠:同样享受车船税减半政策。
减半征收车船税的车型有哪些
〖壹〗、减半征收车船税的车型包括节能乘用车和节能商用车两类,具体标准如下:节能乘用车需同时满足以下两个条件:车辆类型与排量:获得许可在中国境内销售,且排量为6升以下(含6升)的燃用汽油、柴油的乘用车。此类车型包括非插电式混合动力、双燃料和两用燃料乘用车。
〖贰〗、025年车船税减半车型包括符合条件的节约能源乘用车和节约能源商用车。
〖叁〗、减半征收车船税的节能乘用车标准 排量限制:需获得许可在中国境内销售,且排量为6升以下(含6升)的燃用汽油、柴油的乘用车。技术类型:包括非插电式混合动力、双燃料和两用燃料乘用车。燃料消耗量:综合工况燃料消耗量需符合国家相关标准。
〖肆〗、车船税减半新政主要针对以下车型:排量为6升以下(含6升)的乘用车:类型:包括燃用汽油、柴油的乘用车,以及非插电式混合动力乘用车和双燃料乘用车。优惠:这些车型的车船税将减半征收。
2025车船税减半车型
〖壹〗、025年车船税减半车型包括符合条件的节约能源乘用车和节约能源商用车。
〖贰〗、025年11月起实施的车船税新规核心调整如下:燃油车税负结构调整分级计税机制:按排量划分为七个档次,税负随排量递增。6升及以下车型:0升(含)以下年税额60-360元(云南低至60元),0-6升车型300-540元,节能型车辆可减半征收。
〖叁〗、025年11月起实施的车船税新规,3亿车主可通过以下方式实现省钱:燃油车:排量越小,减税幅度越显著新规按排量分档调整税额,核心逻辑为“小降大涨稳中间”,具体规则如下:0L及以下车型:年税额上限从360元降至240元,部分省份叠加10%额外减免。